
درگاه پرداخت مستقیم و درگاه پرداخت واسط دو روش رایج برای دریافت آنلاین وجه در سایتها و فروشگاههای اینترنتی هستند. تفاوت اصلی آنها در نحوه ارائه خدمات، فرایند راهاندازی، شرایط استفاده و شیوه تسویهحساب است.
درگاه مستقیم معمولاً از طریق شرکتهای ارائهدهنده خدمات پرداخت (PSP) در اختیار کسبوکار قرار میگیرد؛ درحالیکه درگاه واسط توسط شرکتهای پرداختیار ارائه میشود و میتواند فرایند اتصال به پرداخت آنلاین را سادهتر کند.
اگر به دنبال راهاندازی سریعتر پرداخت آنلاین هستید، درگاه واسط میتواند گزینه مناسبی باشد. اما اگر شرایط دریافت درگاه مستقیم را دارید و ساختار پرداخت متناسب با نیازهای کسبوکارتان میخواهید، بهتر است هر دو گزینه را از نظر هزینه، امکانات و شرایط تسویه بررسی کنید.
درگاه پرداخت مستقیم چیست؟
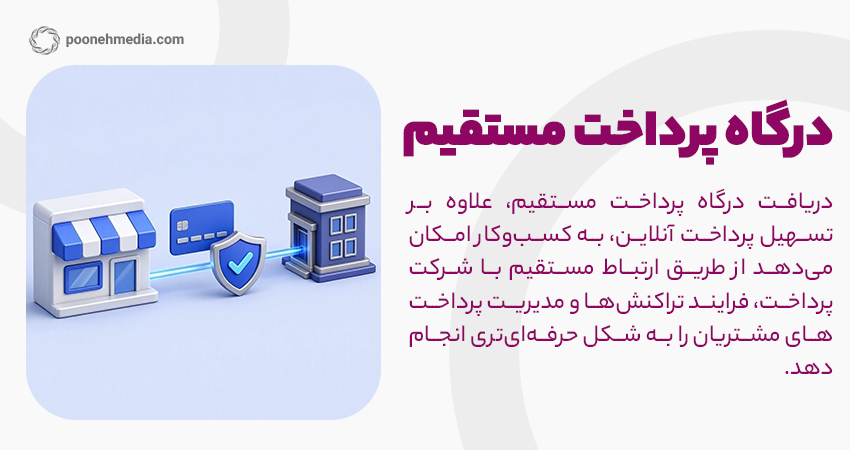
درگاه پرداخت مستقیم، درگاهی است که کسبوکار از طریق شرکت ارائهدهنده خدمات پرداخت (PSP) دریافت میکند. مشتری پس از انتخاب محصول یا خدمت و ورود به مرحله پرداخت، به صفحه پرداخت هدایت میشود و مبلغ موردنظر را بهصورت آنلاین پرداخت میکند.
برای دریافت این نوع درگاه، معمولاً باید مدارک هویتی و اطلاعات کسبوکار ارائه شوند و الزامات اعلامشده از سوی ارائهدهنده و مقررات مربوط رعایت شوند. شرایط دقیق دریافت درگاه ممکن است با توجه به شرکت ارائهدهنده و نوع فعالیت متفاوت باشد.
مزایای درگاه پرداخت مستقیم
- ارتباط مستقیم با ارائهدهنده پرداخت: کسبوکار مستقیماً از خدمات شرکت پرداخت استفاده میکند.
- امکان مدیریت متناسب با نیازهای فنی: بسته به امکانات ارائهدهنده، میتوان درگاه را با زیرساخت فروشگاه یا سامانه داخلی هماهنگ کرد.
- مناسب برای کسبوکارهای دارای زیرساخت مشخص: فروشگاههایی که تیم فنی یا فرایند پرداخت تثبیتشده دارند، میتوانند این گزینه را بررسی کنند.
معایب درگاه پرداخت مستقیم
- فرایند دریافت و راهاندازی: ممکن است به ارائه مدارک، بررسی اطلاعات و انجام مراحل فنی نیاز داشته باشد.
- الزامات اجرایی: کسبوکار باید شرایط اعلامشده از سوی ارائهدهنده را رعایت کند.
- نیاز احتمالی به پشتیبانی فنی: اتصال، آزمایش و نگهداری درگاه ممکن است به دانش فنی نیاز داشته باشد.
درگاه پرداخت واسط چیست؟
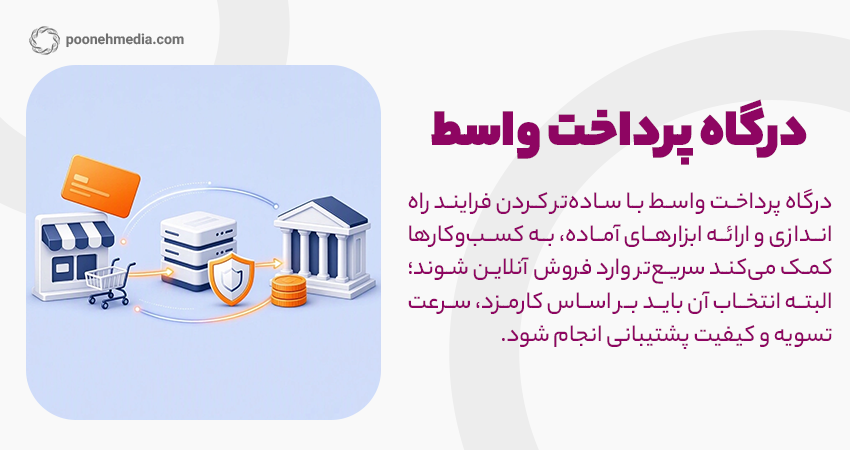
درگاه پرداخت واسط از طریق شرکتهای پرداختیار ارائه میشود. این شرکتها خدماتی را برای اتصال کسبوکارها به شبکه پرداخت فراهم میکنند و ممکن است امکاناتی مانند پنل مدیریتی، گزارش تراکنشها، ابزارهای تسویه و راهکارهای اتصال به فروشگاه اینترنتی داشته باشند.
جزئیات خدمات، مدارک موردنیاز، زمان فعالسازی و شرایط تسویه به شرکت پرداختیار بستگی دارد؛ بنابراین بهتر است پیش از انتخاب، مستندات و قرارداد ارائهدهنده را بررسی کنید.
مزایای درگاه پرداخت واسط
- راهاندازی سادهتر در برخی سرویسها: فرایند ثبتنام و اتصال ممکن است برای کسبوکارهای کوچک آسانتر باشد.
- امکانات مدیریتی: برخی سرویسها گزارش تراکنشها و ابزارهای مدیریت پرداخت ارائه میکنند.
- گزینه مناسب برای شروع فروش آنلاین: کسبوکارهایی که میخواهند بدون توسعه گسترده زیرساخت پرداخت فعالیت کنند، میتوانند این گزینه را بررسی کنند.
- امکان استفاده از ابزارهای جانبی: بسته به ارائهدهنده، امکاناتی مانند لینک پرداخت یا افزونههای فروشگاهی در دسترس است.
معایب درگاه پرداخت واسط
- احتمال وجود کارمزد خدمات: پرداختیار ممکن است بابت خدمات خود هزینه دریافت کند.
- وابستگی به ارائهدهنده واسط: پشتیبانی، امکانات و برخی فرایندهای پرداخت به سرویس انتخابشده وابستهاند.
- تفاوت در شرایط تسویه: زمان و شیوه واریز وجه ممکن است با توجه به شرکت و قرارداد متفاوت باشد.
مقایسه درگاه پرداخت مستقیم و واسط
برای انتخاب بهتر، تفاوتهای اصلی این دو روش را در جدول زیر بررسی کنید.
| معیار مقایسه | درگاه پرداخت مستقیم | درگاه پرداخت واسط |
|---|---|---|
| ارائهدهنده خدمات | شرکت ارائهدهنده خدمات پرداخت (PSP) | شرکت پرداختیار |
| فرایند دریافت | وابسته به شرایط و مراحل شرکت ارائهدهنده | وابسته به فرایند ثبتنام و احراز شرایط پرداختیار |
| راهاندازی | ممکن است به پیگیری اداری و فنی بیشتری نیاز داشته باشد | در برخی سرویسها سادهتر و سریعتر است |
| کارمزد | بر اساس مقررات و شرایط ارائهدهنده | بر اساس تعرفه و قرارداد پرداختیار |
| تسویهحساب | مطابق چرخه تسویه و شرایط ارائهدهنده | مطابق چرخه تسویه و شرایط پرداختیار |
| امکانات مدیریتی | بسته به خدمات و ابزارهای ارائهشده | ممکن است شامل پنل، گزارشها و ابزارهای جانبی باشد |
| مناسب برای | کسبوکارهایی که شرایط دریافت و زیرساخت لازم را دارند | کسبوکارهایی که به فرایند اتصال ساده و ابزارهای جانبی نیاز دارند |
توجه داشته باشید که موارد جدول، مقایسهای کلی هستند. برای تصمیم نهایی، باید شرایط فعلی هر ارائهدهنده را بررسی کنید؛ زیرا کارمزد، امکانات، مدارک و زمان تسویه ممکن است متفاوت باشند.
کارمزد درگاه پرداخت مستقیم کمتر است یا واسط؟
برای مقایسه هزینه درگاههای پرداخت، باید کارمزد تراکنش، هزینه ثابت، مالیات و اشتراک احتمالی را در نظر گرفت. تعرفههای اعلامشده برای چهار پرداختیار زرینپال، زیبال، وندار و پیپینگ به شرح زیر است.
مقایسه کارمزد درگاههای واسط
| پرداختیار | کارمزد تراکنش | هزینههای جانبی |
|---|---|---|
| زرینپال | ۰٫۵٪ تا سقف ۱۶٬۰۰۰ تومان | ۵۰۰ تومان ثابت؛ ماه اول عضویت با پرداخت صرفاً کارمزد شاپرکی |
| زیبال | ۱٪ تا سقف ۲۰٬۰۰۰ تومان | هزینه ثابت در اطلاعات ارائهشده مشخص نشده است |
| وندار | ۱٪، از ۱٬۵۰۰ تا ۱۵٬۰۰۰ تومان | ۱۰٪ مالیات بر ارزش افزوده به کارمزد اضافه میشود |
| پیپینگ پایه | ۱٪ تا سقف ۵٬۰۰۰ تومان | ۵۰۰ تومان ثابت بهعلاوه مالیات بر ارزش افزوده |
| پیپینگ استاندارد | ۱٪ تا سقف ۴٬۰۰۰ تومان | ۵۰۰ تومان ثابت و ۱٬۴۷۰٬۰۰۰ تومان اشتراک سالانه، بهعلاوه مالیات |
| پیپینگ حرفهای | ۱٪ تا سقف ۳٬۰۰۰ تومان | ۵۰۰ تومان ثابت و ۳٬۷۰۰٬۰۰۰ تومان اشتراک سالانه، بهعلاوه مالیات |
| پیپینگ توافقی | طبق توافق | امکان پرداخت هزینه اولیه بدون کارمزد تراکنش |
هزینههای جانبی و شرایط ویژه
زرینپال: برای کاربران جدید، ماه اول عضویت با پرداخت صرفاً کارمزد شاپرکی ارائه میشود. کسبوکارهای دارای بیش از ۱۵۰ تراکنش روزانه میتوانند تعرفه اختصاصی را استعلام کنند.
وندار: تسویه خودکار روزانه، هفتگی یا ماهانه کیفپول رایگان است؛ سایر تسویهها و خدماتی مانند استرداد وجه ممکن است هزینه جداگانه داشته باشند.
پیپینگ: طرحهای استاندارد و حرفهای اشتراک سالانه دارند؛ بنابراین، هزینه کل آنها به تعداد تراکنشها و حجم فعالیت کسبوکار بستگی دارد.
درگاه مستقیم ارزانتر است یا واسط؟
برای پاسخ قطعی، باید کارمزد شبکه پرداخت را از کارمزد خدمات ارائهدهنده جدا کرد. درگاه مستقیم نیز ممکن است شرایط مالی و هزینههای اختصاصی داشته باشد؛ بنابراین، نمیتوان بدون بررسی تعرفههای جاری گفت همیشه ارزانتر از درگاه واسط است.
نتیجه: پیش از انتخاب درگاه، درصد کارمزد، سقف و هزینه ثابت هر تراکنش، مالیات، اشتراک سالانه و هزینه تسویه را با توجه به حجم پرداختهای کسبوکار خود مقایسه کنید.
تفاوت در تسویهحساب
تسویهحساب مشخص میکند مبلغ تراکنشهای موفق چه زمانی و طبق چه فرایندی به حساب مقصد واریز میشود.
در هر دو نوع درگاه، زمان و شرایط تسویه تابع مقررات پرداخت و ضوابط ارائهدهنده است. در درگاه واسط، ممکن است فرایند تسویه و نمایش وضعیت واریز از طریق پنل پرداختیار مدیریت شود. در درگاه مستقیم نیز باید چرخه تسویه و ابزارهای گزارشگیری ارائهدهنده را بررسی کنید.
پیش از انتخاب درگاه، به این پرسشها پاسخ دهید:
- چرخه تسویه چگونه تعریف شده است؟
- آیا روزهای تعطیل بر زمان واریز اثر میگذارند؟
- وضعیت تراکنشها و تسویهها چگونه قابل پیگیری است؟
- در صورت مغایرت مبلغ یا تأخیر در واریز، از چه طریقی باید پیگیری کرد؟
اگر گردش نقدینگی برای کسبوکار شما اهمیت زیادی دارد، شرایط تسویه را پیش از فعالسازی بهدقت بررسی کنید.
کدام درگاه پرداخت امنیت بیشتری دارد؟
امنیت پرداخت را نمیتوان تنها بر اساس مستقیم یا واسط بودن درگاه تعیین کرد. رعایت الزامات شبکه پرداخت، امنیت زیرساخت، شیوه مدیریت اطلاعات و کیفیت پشتیبانی از عوامل مهم در این زمینه هستند.
هنگام انتخاب ارائهدهنده، مطمئن شوید که سرویس موردنظر الزامات قانونی و امنیتی مرتبط را رعایت میکند. همچنین آدرس صفحه پرداخت را بررسی کنید، اطلاعات حساس مشتریان را بدون ضرورت ذخیره نکنید و افزونهها و نرمافزارهای مرتبط را بهروز نگه دارید.
برای کاهش ریسک، این نکات را در نظر بگیرید:
- ارائهدهنده را از نظر اعتبار و مجوزهای لازم بررسی کنید.
- از مستندات رسمی و روش اتصال توصیهشده استفاده کنید.
- اطلاعات محرمانه و کلیدهای دسترسی را ایمن نگه دارید.
- وضعیت تراکنشها را از طریق روش معتبر تأیید پرداخت بررسی کنید.
- برای خطاها، پرداختهای ناموفق و مغایرتها فرایند مشخصی داشته باشید.
برای کسبوکار شما کدام گزینه مناسبتر است؟
انتخاب درگاه مناسب به اندازه کسبوکار، نیازهای فنی، هزینهها و اولویتهای عملیاتی شما بستگی دارد.
چه زمانی درگاه مستقیم را انتخاب کنیم؟
درگاه مستقیم میتواند گزینه مناسبی باشد اگر:
- شرایط دریافت آن را دارید.
- زیرساخت فنی یا تیم پشتیبانی لازم را در اختیار دارید.
- میخواهید گزینههای اتصال و مدیریت پرداخت را بر اساس نیازهای خود بررسی کنید.
- شرایط مالی و عملیاتی ارائهدهنده برای کسبوکارتان مناسب است.
چه زمانی درگاه واسط را انتخاب کنیم؟
درگاه واسط میتواند انتخاب مناسبی باشد اگر:
- میخواهید فرایند اتصال به پرداخت آنلاین سادهتر باشد.
- به پنل مدیریتی و گزارشهای تراکنش نیاز دارید.
- میخواهید از امکانات جانبی مانند لینک پرداخت یا افزونههای فروشگاهی استفاده کنید.
- تعرفهها و شرایط تسویه پرداختیار با نیازهای شما سازگار است.
در نهایت، بهتر است پیش از تصمیمگیری، شرایط دستکم چند ارائهدهنده را مقایسه کنید و صرفاً بر اساس سرعت راهاندازی یا هزینه اولیه انتخاب نکنید.
چکلیست انتخاب درگاه پرداخت
پیش از نهایی کردن انتخاب، موارد زیر را بررسی کنید:
- شرایط و مدارک لازم برای دریافت درگاه را میدانم.
- تعرفهها و هزینههای جانبی را بررسی کردهام.
- زمانبندی و شرایط تسویه برایم روشن است.
- امکانات گزارشگیری و پیگیری تراکنشها را بررسی کردهام.
- روش اتصال به سایت یا فروشگاهم مشخص است.
- کیفیت پشتیبانی و روش رسیدگی به مغایرتها را بررسی کردهام.
- الزامات امنیتی و قانونی سرویس را در نظر گرفتهام.
جمعبندی
درگاه پرداخت مستقیم و واسط هر دو میتوانند برای دریافت آنلاین وجه مناسب باشند، اما تفاوت آنها در شیوه ارائه خدمات، مراحل دریافت، امکانات و شرایط مالی است.
اگر سادگی راهاندازی و ابزارهای مدیریتی برای شما اولویت دارد، خدمات پرداختیارها را بررسی کنید. اگر شرایط دریافت درگاه مستقیم را دارید، امکانات و ضوابط شرکتهای ارائهدهنده خدمات پرداخت را نیز با گزینههای واسط مقایسه کنید.
بهترین انتخاب، درگاهی است که با نیازهای فنی و مالی کسبوکار شما سازگار باشد، شرایط تسویه روشنی داشته باشد و پشتیبانی قابلقبولی ارائه دهد.