
یکی از تصمیمهای مهم هنگام راهاندازی فروشگاه اینترنتی، انتخاب درگاه پرداخت است. درگاه پرداخت به مشتریان اجازه میدهد هزینه محصولات یا خدمات را بهصورت آنلاین پرداخت کنند؛ اما همه درگاهها از نظر نحوه دریافت، هزینهها، امکانات و شرایط استفاده یکسان نیستند.
بهطور کلی، درگاه پرداخت مستقیم از طریق شرکت ارائهدهنده خدمات پرداخت (PSP) دریافت میشود، درحالیکه درگاه پرداخت واسط از طریق شرکت پرداختیار در اختیار کسبوکار قرار میگیرد. هر دو روش میتوانند امکان پرداخت آنلاین را فراهم کنند، اما مسیر راهاندازی و خدمات جانبی آنها متفاوت است.
انتخاب مناسب به عواملی مانند اندازه کسبوکار، حجم تراکنشها، هزینههای پرداخت، نیازهای فنی و شرایط تسویه بستگی دارد. بنابراین، بهتر است پیش از تصمیمگیری، مزایا و محدودیتهای هر دو روش را بشناسید.
درگاه پرداخت مستقیم چیست؟
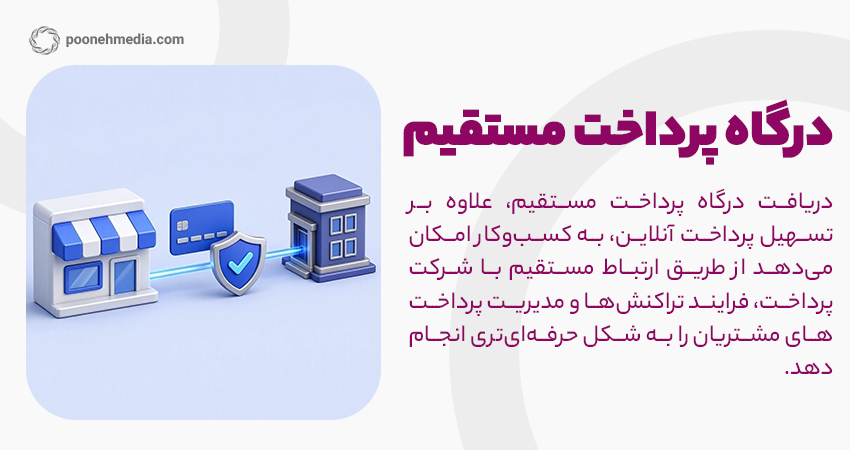
درگاه پرداخت مستقیم، درگاهی است که کسبوکار از یک شرکت ارائهدهنده خدمات پرداخت دارای مجوز دریافت میکند. در این روش، پذیرنده مستقیماً با شرکت پرداخت طرف قرارداد است و تراکنشها از زیرساخت شبکه پرداخت کشور انجام میشوند.
برای دریافت این درگاه، معمولاً باید اطلاعات هویتی و بانکی، مشخصات کسبوکار و مدارک موردنیاز ارائهدهنده را آماده کنید. بسته به نوع فعالیت و مقررات جاری، ممکن است ارائه مجوزهای لازم یا تأیید اطلاعات وبسایت نیز ضروری باشد.
مزایای درگاه پرداخت مستقیم
ارتباط مستقیم با شرکت پرداخت: کسبوکار میتواند مسائل مربوط به درگاه را از مسیر ارائهدهنده اصلی پیگیری کند.
امکان مدیریت هزینهها: بسته به تعرفه و شرایط قرارداد، ممکن است هزینههای پرداخت با مدل واسط متفاوت باشد.
مناسب برای کسبوکارهای بزرگتر: فروشگاههایی با تراکنشهای زیاد و زیرساخت فنی مشخص میتوانند این گزینه را بررسی کنند.
امکان اتصال اختصاصی: کسبوکارهایی که نیازهای فنی ویژه دارند، میتوانند شرایط اتصال و امکانات ارائهدهنده را ارزیابی کنند.
معایب درگاه پرداخت مستقیم
دریافت درگاه مستقیم ممکن است به آمادهسازی مدارک و طی کردن مراحل اداری بیشتری نیاز داشته باشد. همچنین، راهاندازی و اتصال فنی آن در برخی شرایط به هماهنگی بیشتری نیاز دارد.
از طرف دیگر، امکانات جانبی مانند لینک پرداخت یا ابزارهای مدیریتی به خدمات شرکت ارائهدهنده بستگی دارد و نباید فرض کرد همه درگاههای مستقیم امکانات یکسانی دارند.
درگاه پرداخت واسط چیست؟
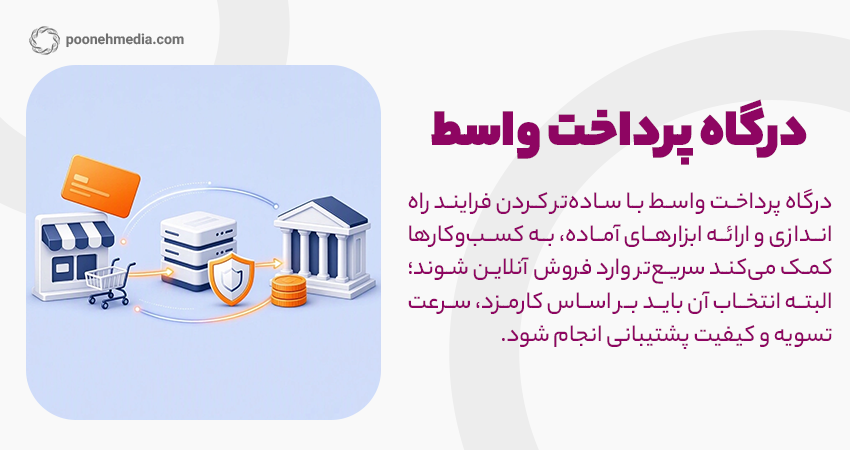
درگاه پرداخت واسط از طریق یک شرکت پرداختیار ارائه میشود. پرداختیار میان کسبوکار و زیرساخت پرداخت قرار میگیرد و علاوه بر فراهم کردن امکان پرداخت اینترنتی، ممکن است خدمات مدیریتی و ابزارهای جانبی نیز ارائه دهد.
این مدل معمولاً برای فروشگاههای کوچک، کسبوکارهای نوپا و افرادی که میخواهند سریعتر فروش آنلاین را آغاز کنند، گزینه قابلبررسیای است. بااینحال، شرایط ثبتنام، مدارک لازم و هزینهها در هر پرداختیار متفاوت است.
مزایای درگاه پرداخت واسط
- راهاندازی سادهتر: در بسیاری از سرویسها، فرایند ثبتنام و فعالسازی برای کاربر سادهتر طراحی شده است.
- امکانات مدیریتی: ممکن است به پنل گزارشگیری، سوابق تراکنشها و ابزارهای مدیریت پرداخت دسترسی داشته باشید.
- لینک پرداخت: برخی پرداختیارها امکان ساخت لینک پرداخت برای فروش در شبکههای اجتماعی یا پیامرسانها را فراهم میکنند.
- افزونهها و ابزارهای آماده: اتصال به سیستمهای مدیریت محتوا و فروشگاهسازها ممکن است آسانتر باشد.
- مناسب برای شروع کسبوکار: افرادی که تیم فنی ندارند، میتوانند از ابزارهای آماده ارائهدهنده استفاده کنند.
معایب درگاه پرداخت واسط
درگاه واسط ممکن است طبق تعرفه سرویس، کارمزد یا هزینههای دیگری داشته باشد. همچنین، مدیریت و پیگیری مسائل مربوط به پرداخت به شرایط همکاری میان پرداختیار و شرکت پرداخت وابسته است.
از آنجا که تسویه، پشتیبانی و امکانات در سرویسهای مختلف یکسان نیستند، پیش از ثبتنام باید قرارداد و شرایط ارائهدهنده را بهدقت بررسی کنید.
مقایسه درگاه پرداخت مستقیم و واسط
در جدول زیر، تفاوتهای اصلی این دو نوع درگاه را مشاهده میکنید.
| معیار مقایسه | درگاه مستقیم | درگاه واسط |
|---|---|---|
| دریافت درگاه | از شرکت پرداخت | از طریق پرداختیار |
| راهاندازی | ممکن است مراحل بیشتری داشته باشد | معمولاً سادهتر است |
| کارمزد | وابسته به تعرفه و قرارداد | وابسته به تعرفه پرداختیار |
| تسویه حساب | طبق چرخه شبکه و شرایط پذیرندگی | طبق چرخه شبکه و شرایط سرویس |
| امکانات جانبی | وابسته به ارائهدهنده | ممکن است شامل ابزارهای بیشتری باشد |
| اتصال فنی | گاهی نیازمند هماهنگی بیشتر | معمولاً دارای ابزارها و افزونههای آماده |
| مناسب برای | کسبوکارهای دارای زیرساخت مشخص | کسبوکارهای نوپا و فروشندگان کوچک |
نکته مهم این است که سرعت تسویه یا میزان کارمزد را نمیتوان صرفاً از مستقیم یا واسط بودن درگاه نتیجه گرفت. شرایط قرارداد، تعرفههای جاری و ضوابط شبکه پرداخت نیز در این موارد تأثیر دارند.
کدام درگاه کارمزد کمتری دارد؟
هزینه یکی از معیارهای مهم انتخاب درگاه پرداخت است؛ اما برای مقایسه درست، باید تمام هزینههای مرتبط را بررسی کنید.
در درگاه مستقیم، هزینهها تابع شرایط پذیرندگی و تعرفههای مربوط هستند. در درگاه واسط نیز ممکن است کارمزد تراکنش یا هزینه خدمات طبق قرارداد دریافت شود. بنابراین، نمیتوان بدون بررسی تعرفههای روز، یکی از این دو روش را همیشه ارزانتر دانست.
برای مثال، اگر فروشگاه شما روزانه تعداد زیادی سفارش ثبت میکند، حتی تفاوت اندک در هزینه هر تراکنش میتواند در بلندمدت اهمیت پیدا کند. در مقابل، برای کسبوکاری که تازه شروع کرده است، سادگی راهاندازی و کیفیت پشتیبانی ممکن است از تفاوت جزئی هزینهها مهمتر باشد.
برای کسبوکار شما کدام گزینه بهتر است؟
انتخاب درگاه مناسب به وضعیت فعلی و برنامه رشد کسبوکار شما بستگی دارد.
-
اگر تازه فروش آنلاین را شروع کردهاید
درگاه واسط میتواند گزینه مناسبی باشد؛ بهخصوص اگر به راهاندازی ساده، لینک پرداخت، افزونه آماده و پنل مدیریتی نیاز دارید. البته پیش از ثبتنام، شرایط احراز هویت و مدارک لازم را بررسی کنید.
-
اگر فروشگاه اینترنتی بزرگی دارید
اگر حجم تراکنشهای شما بالاست و تیم فنی یا مالی مشخصی دارید، بهتر است درگاه مستقیم را نیز بررسی کنید. در این شرایط، پایداری سرویس، کیفیت پشتیبانی، امکانات فنی و هزینه نهایی اهمیت زیادی دارند.
-
اگر از شبکههای اجتماعی فروش دارید
اگر سفارشها را از طریق شبکههای اجتماعی دریافت میکنید و وبسایت فروشگاهی ندارید، پرداختیار دارای قابلیت لینک پرداخت میتواند کاربردی باشد. بااینحال، باید مطمئن شوید سرویس انتخابی با مدل فعالیت شما سازگار است.
-
اگر امنیت و پایداری اولویت اصلی شماست
بهجای تمرکز صرف بر مستقیم یا واسط بودن، اعتبار و مجوز ارائهدهنده، کیفیت پشتیبانی، وضعیت امنیتی صفحه پرداخت، گزارشگیری تراکنشها و نحوه رسیدگی به پرداختهای ناموفق را بررسی کنید. همچنین، بهتر است پیش از انتخاب نهایی، تجربه کاربران و شرایط قرارداد را ارزیابی کنید.
پیش از انتخاب درگاه پرداخت به چه نکاتی توجه کنیم؟
برای جلوگیری از مشکلات احتمالی، این موارد را در تصمیمگیری خود در نظر بگیرید:
- بررسی مجوز و اعتبار: وضعیت فعالیت ارائهدهنده را از منابع معتبر و رسمی بررسی کنید.
- مطالعه کارمزدها: هزینه تراکنش، محدودیتها و سایر هزینههای احتمالی را بخوانید.
- بررسی زمان تسویه: شرایط و زمانبندی واریز وجه را از قرارداد یا مستندات رسمی ارائهدهنده بررسی کنید.
- ارزیابی پشتیبانی: مشخص کنید در صورت بروز اختلال یا پرداخت ناموفق، چگونه میتوانید مشکل را پیگیری کنید.
- بررسی سازگاری فنی: مطمئن شوید درگاه با وبسایت، فروشگاهساز یا نرمافزار شما سازگار است.
- توجه به الزامات قانونی: مدارک هویتی، بانکی و الزامات مربوط به فعالیت آنلاین ممکن است بر اساس نوع کسبوکار و مقررات جاری متفاوت باشند.
- شرایط دریافت درگاه و الزامات قانونی ممکن است تغییر کنند؛ بنابراین، پیش از اقدام، اطلاعات بهروز را از ارائهدهنده منتخب و مراجع رسمی بررسی کنید.
جمعبندی
درگاه پرداخت مستقیم و واسط هر دو برای دریافت آنلاین وجه کاربرد دارند، اما در نحوه ارائه خدمات، فرایند راهاندازی، امکانات و هزینهها تفاوتهایی میان آنها وجود دارد. درگاه واسط معمولاً برای کسبوکارهای نوپا و افرادی که به ابزارهای آماده نیاز دارند، گزینه مناسبی است؛ درحالیکه درگاه مستقیم میتواند برای کسبوکارهایی با ساختار فنی و مالی مشخص ارزش بررسی داشته باشد.
در نهایت، بهترین انتخاب لزوماً ارزانترین یا سریعترین درگاه نیست؛ بلکه گزینهای است که با حجم تراکنش، نیازهای فنی، شرایط تسویه و برنامه رشد کسبوکار شما هماهنگ باشد.